- Облигация – что это такое
- Зачем выпускаются облигации?
- Доходность облигаций
- Виды облигаций по эмитентам
- Классификация видов облигаций
- Как выбрать облигации
- Параметры облигаций
- Номинальная стоимость
- Рыночная цена
- Срок обращения
- Форма выплаты доходов
- Как зарабатывают на облигациях
- Налоги на доход с облигаций
- Критерии выбора
- Фиксированный или плавающий купон
- Рейтинг облигации
- «Не облагается НДФЛ»
- Амортизация
- Оферта
- Субординированность
- Как выплачивается доходность от облигаций?
- Как купить облигации
- Риски вложения в облигации
- Что такое рынок облигаций?
- Как рассчитать купонный доход?
- Примеры облигаций
- Как понять, сколько денег я получу по облигации, и когда?
- Отличие облигаций от других инструментов
- Что лучше покупать: акции или облигации?
Облигация – что это такое
Если рассматривать определение этого инструмента более подробно, то облигация – это долговая расписка. Ее оформителем становится компания-эмитент. Это место может занять государство, если тому требуются деньги. Люди, приобретая облигации, дают представителям компании взаймы. Те используют деньги инвесторов для собственного развития, что в последующем становится причиной постоянного дохода. На прибыль рассчитывает и новый собственник финансового инструмента.
О том, сколько заработает инвестор и когда это произойдет, становится известно при покупке облигации. Иногда возврат денег и процент сверх них осуществляется несколькими частями.
Поэтому облигация – единственный финансовый инструмент, который заранее «предупреждает» покупателя о величине дохода. Другие ценные бумаги тем же самым похвастаться не смогут. Когда подходит установленный срок, эмитент облигации полностью погашает задолженность перед своими инвесторами. Самый главный риск в этой операции для вкладчика – банкротство компании. Такой депозит не охраняется государством, на него не оформляются страховки.
Зачем выпускаются облигации?
Выпуск дает возможность внешнего финансирования для компании или государства, когда у них не хватает собственных ресурсов. Выпуск акций снижает контроль над компанией для руководства, поэтому вместо акций компания выпускает облигации. Привлеченный капитал пускается в дело. Компания получает доход, а по истечению указанного времени погашает облигацию. Иных обязательств перед владельцем облигации компания больше иметь не будет.
Доходность облигаций
Доход по облигациям бывает двух видов. Периодические платежи — купоны — оплачиваются чаще всего один раз в год. Такой доход так и называется купонным. В общем случае он рассчитывается так.
Доходность облигации равна размеру купона, деленному на стоимость ценной бумаги, и полученный результат надо умножить на сто процентов. Например, мы купили облигацию за 1000 рублей. Купон составляет 50 рублей в год. Таким образом, рассчитываем доход: 50 разделить на 1000 и умножить на 100 % равно 5 процентов годовых.
С другой стороны, облигация может и не иметь купона. Тогда будущий доход инвестора будет заключаться в той разнице, которую он уплатит при покупке бумаги и суммой ее погашения. Рассчитать результат можно следующим образом.
Виды облигаций по эмитентам
Облигации бывают двух видов: государственные и корпоративные. Именно через государственные облигации правительства чаще всего покрывают свои расходы, которые могут существенно превышать доходы.
Так государственный долг США перекрыт облигациями Казначейства США, выпущенные в простой форме долговых расписок на короткий срок, до двух лет, и продаются с дисконтом. Этот инструмент, несмотря на критику, является образцом надежности и считается своего рода точкой отсчета для оценки рисков вложений. Почему? Хотя бы потому, что в случае необходимости Федеральная резервная система может просто-напросто напечатать необходимое количество долларов и отдать долг, как когда-то пошутил бывший руководитель ФРС Алан Гринспен.
Тем не менее, во многих странах займы государств заканчивались дефолтом. В некоторых регионах, например, в Южной Америке, такая практика является довольно частной. Не избежала подобной участи и Россия — по государственным облигациям дефолт объявлялся в 1998 году, когда рухнул рынок так называемых ГКО — государственных краткосрочных облигаций.
На сегодняшний день на российском рынке ценных бумаг представлены Облигации федерального займа — ОФЗ. Это классические государственные облигации, которые можно считать вполне надежным. Сейчас российские бумаги в той или иной степени обеспечены резервами страны.
Вторая группа облигаций — ценные бумаги, выпущенные компаниями, или так называемые корпоративные облигации. В этом сегменте представлены бумаги финансового сектора:
- Россельхозбанка;
- Альфа Банка;
- Роснефти;
- Башнефти и других предприятий.
Классификация видов облигаций
Чтобы лучше понять, что такое облигация, нужно разобраться в ее видах. Первая классификация касается формы выплаты дохода:
- Процентная облигация. Такой финансовый инструмент приносит владельцу доход в виде доли от вложенных денег. Иногда компания-эмитент предлагает единоразовую выплату, в остальных случаях совершается несколько платежей.
- Дисконтная облигация. Номинальная стоимость ценной бумаги существенно занижается для ее более легкой продажи. Когда проходит установленный срок, то цена увеличивается обратно и компания-эмитент выплачивает покупателю полную стоимость. Разница – доход инвестора, который еще называется «дисконтом».
Чаще всего предлагается процентный вид облигаций. Выплату дохода по ним называют «погашением купона». Такое выражение закрепилось за процедурой со времен, когда облигации имели бумажный вид. Ставка же по ним фиксируется, реже предлагается плавающий аналог.
Вторая классификация для облигаций – срок погашения:
- Краткосрочные: менее года до погашения;
- Среднесрочные: до 5 лет;
- Долгосрочные: более 5 лет до момента погашения.
Еще одно различие для облигаций – валюта:
- Рубль;
- Иная валюта зарубежного государства.
Различаются рассматриваемые ценные бумаги и по эмитенту:
- Государственные облигации. Могут выпускаться как руководителями страны, так и отдельных регионов. Продаются такие ценные бумаги для покрытия дефицита бюджета.
- Муниципальные облигации. Выпускаются только органами местного самоуправления. С их помощью финансируются небольшие проекты, на которые у власти нет денег.
- Корпоративные. К ним относятся все облигации, продаваемые юридическими лицами, чтобы заработать денег для ведения деятельности.
Реже частные организации размещают в продаже еще один вид облигаций – коммерческие. Они недоступны всем желающим, их распределяют между участниками определенной группы по закрытой подписке.
Другая классификация облигаций – конвертируемость:
- Конвертируемые. Обмениваются на другие ценные бумаги от той же компании. Актуально это в ситуациях, когда инвестор решил купить акции вместо облигаций.
- Неконвертируемые. Вкладчику придется ждать окончания срока «работы» ценной бумаги, чтобы вместо нее купить другую.
Гораздо труднее разобраться в классификации обеспеченности облигации:
- Обеспеченные. Владелец таких облигаций сможет сохранить и приумножить свой капитал с самой высокой вероятностью, ведь гарантирует это залог. Под ним подразумевается «заблокированная» для продажи недвижимость или другое имущество организации. Если эмитент не сможет избежать процедуры банкротства, то деньги своим вкладчикам он все равно выплатит. Вместо залога иногда предлагается поручительство. Реже организациями для защиты облигации используется банковская гарантия.
- Необеспеченные. Более рискованные облигации. Компания-эмитент может обанкротиться, и вкладчики не получат ничего. Единственное, что им останется делать, – ждать завершения процедуры оценки имущества компании, чтобы получить от него какую-то долю.
- Субординированные. Такие облигации еще рискованнее. В этом случае вкладчик при процедуре банкротства оказывается самым последним в очереди на получение дохода от продажи имущества эмитента. Сначала удовлетворяются запросы других кредиторов. Как только долгов перед ними не останется, начнется распределение денег между владельцами облигаций.
Последняя классификация касается способа обращения облигации:
- Свободное. Такой вид облигаций находится в постоянном доступе на специализированных площадках. Ценная бумага может переходить из рук в руки между инвесторами.
- Ограниченное. Такие облигации продать или купить гораздо сложнее. Инвестор, купивший подобную ценную бумагу, не сможет реализовать ее сразу же. Придется подождать определенное количество времени. Не сможет он установить и свою цену, если она выходит за лимиты, предложенные эмитентом.
Все условия по облигациям, указанные ранее, раскрываются вкладчику при покупке. Стоит внимательно отнестись к анализу ценной бумаги, чтобы не приобрести невыгодный финансовый инструмент.
Как выбрать облигации
Выбирая облигации, обращайте внимание на эмитента, цену бумаги, тип купона, дату погашения, текущую доходность и доходность к погашению.
На Smart-lab вы выбираете облигации из общего списка и сразу можете посмотреть календарь выплаты купонов. Для этого настройте фильтр. Затем следуйте инструкции:
- Выберите, в какой вид облигаций хотите инвестировать;
- На сколько лет вы готовы вложить свои деньги;
- Укажите срок дюрации — эффективный срок до погашения облигации. Эффективный срок учитывает все купонные платежи, выплаченные в разное время, и различные особенности облигации.
Также в настройках вы можете выставить желаемый процент доходности.На Rusbonds удобно искать облигации по конкретному эмитенту. Для этого надо выбрать облигации, которые находятся в обращении.

Параметры облигаций
Какие параметры есть у банковских вкладов? Обычно это проценты по вкладу, срок вклада, максимальная и минимальная сумма, возможность пополнения и снятия. У долговых бумаг спектр более широкий:
- номинал;
- рыночная цена;
- срок обращения;
- размер и вид купона;
- периодичность выплат;
- 2 вида доходности;
- вид облигаций;
- оферта;
- дюрация;
- кредитный рейтинг.
Вкратце пробежимся по ним, для более лучшего понимания.
Номинальная стоимость
Каждая облигация имеет номинал, который будет будет оставаться постоянным. Обычно номинал облигаций, обращающихся на российских биржах равен 1 000 рублей. Это так называемое тело депозита. Выпустили облигации за 1 тысячу за штуку, но в течение времени их стоимость может меняться. Например, будет большой спрос и за них могут давать больше. Такие облигации легко продаются на 10-20% выше их номинальной стоимости.
Верно и обратное. В неблагоприятных ситуациях, цена на рынке может быть ниже номинала.
Облигация всегда погашается по номиналу.
Независимо от цены, за которую вы купите облигацию — по истечении срока обращения, эмитент выплатит вам сумму, эквивалентную именно номиналу бумаги.
Рыночная цена
Это стоимость облигаций на рынке на данный момент, цена, за которую вы можете ее продать, не дожидаясь срока погашения. Она может быть как выше, так и ниже номинальной. Определяется реальным спросом и предложением на рынке.
Срок обращения
Все облигации выпускаются на ограниченный срок, это может быть и 1 год и 5 лет или даже 10-30 лет. За это время владельцу выплачивается купонный доход. По истечении срока, ему возвращается номинальная стоимость облигации.
Покупая облигации с длинным сроком обращения инвесторы будут получать заранее известный доход за время владения, что бывает очень выгодно.
В начале 2016 года, когда резко подскочила ставка рефинансирования, облигации федерального займа с погашением через 10-15 лет, давали доходность в 15-16% годовых. Приобретя их в тот момент, можно было зафиксировать высокую доходность на весь срок обращения.
Форма выплаты доходов
Дисконтные — размещаются на бирже по цене ниже номинала, а погашаются именно по номиналу. Эта разница как раз и образуется доход инвестора. Например, компания продает облигацию за 800 рублей с номиналом 1000 рублей. В момент погашения инвестор получает номинал или 200 рублей прибыли, что составляет 25% доходности.
Купонные — облигация выпускается по номиналу. По ним предусмотрены выплаты определенного процента (купона). Периодичность может быть раз в квартал, полгода или год. Купонный доход начисляется каждый день. Но выплачивается владельцам только в дату выплаты купона, которая заранее известна.
Например, облигация номиналом 1 000 рублей с купонным доходом 12% годовых и выплатами 2 раза в год означает, что каждые полгода вы получаете 6% или 60 рублей.
Сумма купонного дохода, накопленная по облигации, но еще не выплаченная владельцу называется накопленный купонный доход (НКД). Он закладывается в цену облигации, делая ее дороже. В момент выплат по купону в положенный срок, купон обнуляется и начинает накапливаться до следующей даты выплат.
При продаже, не дожидаясь выплат по купону, покупатель обязан помимо самой стоимости облигации заплатить ее владельцу и за накопленный купонный доход. И наоборот, покупая облигацию — ее цена увеличивается на НКД. Это позволяет не терять начисленную прибыль владельцам и поддерживать высокую ликвидность на долговом рынке.
Обычно новички с трудом понимают принцип действия НКД. Поэтому вот вам небольшой пример.
Облигация за 1000 рублей. Доходность 12% годовых. Выплаты по купону 2 раза в год или 6% (60 рублей) каждые полгода. После выплаты купона, на следующий день начинается накапливаться новый купонный доход. Каждый день НКД увеличивается. За месяц на 1%, за 3 месяца — 3% и так далее. Если вы решите продать облигацию за месяц до наступления купонных выплат, то помимо самой стоимости в 1 000 рублей, вы получите от покупателя еще 5% или 50 рублей в виде накопленного купонного дохода (за 5 месяцев владения с момента последних выплат).
Покупатель, уплатив вам НКД — 50 рублей, через месяц — получит полный размер купона — 60 рублей (6%), тем самым компенсировав свои затраты и получив прибыль, пропорционально времени владения.
НКД позволяет не терять начисленный, но еще не выплаченный доход в связи с досрочной продажей. Это одно из самых главных преимуществ перед банковскими вкладами.
Как зарабатывают на облигациях
Облигация – это, если простыми словами, еще один способ заработка денег. И главный параметр, влияющий на это, – доходность к погашению. Это один из пунктов, обозначаемых при покупке ценной бумаги. Означает он заработанную сумму вкладчиком, если тот продержит облигации до конца срока их работы.
Так, если срок погашения облигации – 3 года, а вкладчик приобрел ценную бумагу за 50 рублей при номинальной стоимости 100 рублей, то под конец срока владения он получит 100 рублей (доход + начальная цена).

Налоги на доход с облигаций
Доход от облигаций облагается таким же налогом, как и аналогичные виды заработка – 13%. Интересно, что в этом случае удерживает установленную сумму эмитент, который выпустил ценную бумагу. Если же владелец облигации решит продать ее на бирже, то 13% от полученной суммы достанется брокеру, через которого совершалась сделка.
Когда доход от облигации не облагается налогом:
- Если вклад в облигации совершен с помощью индивидуального инвестиционного счета</span>;
- При покупке государственных облигаций, когда в долг берет страна или муниципалитет;
- Если облигация корпоративная и продана в рублях, а доход по ней не превышает ключевую ставку ЦБ РФ, то налог не уплачивается.
Последний пункт стоит разобрать подробнее. Доход по подобной облигации не облагается налогом только в случае, если она выпущена в период 2017-2020 годов. Также, если доход превышает ключевую ставку, то платить долю государству придется только с той части, которая находится сверх этого показателя.
Критерии выбора
Цена выражается в процентах от номинала. Если стоимость бумаги — 100% от номинала, значит, цена облигации и номинал равны между собой. При цене облигации выше 100% вы платите больше денег.
Например, номинал облигации — 1000 ₽, а цена — 102% от номинала. Значит, вы покупаете облигацию не за 1000 ₽, а за 1020 ₽. Но купонный доход все равно начислят на 1000 ₽, а не на 1020 ₽.
При покупке облигации вы заплатите не только цену от номинала, но и НКД — накопленный купонный доход. Это так называемая «грязная цена» облигации. Она показывает, сколько вы реально заплатите за покупку облигации.
Процент НКД, который вы заплатили бывшему держателю облигации, вам возместит эмитент при следующей выплате купонов. В итоге вы получите полную сумму купона.
Доходность и ставка купона это не одно и то же. Доходность учитывает цену облигации, которая может быть больше или меньше 100% от номинала.
У облигации может быть текущая доходность и доходность к погашению. Текущая доходность показывает, сколько вы заработаете, если купите и продадите ценную бумагу по текущей цене. Например, сколько вы заработаете на облигации, которую купили за 95% от номинала и продали за 95% от номинала.
И в обратную сторону: если вы купили облигацию за 98% от номинала на три года, то через три года она погасится на 100%, значит, вы заработаете 2% сверху. Итоговую сумму заработка вы и увидите в доходности к погашению.
Фиксированный или плавающий купон
Фиксированный купон — это когда заранее известно, сколько вы будете получать на регулярной основе. Потому что все ставки зафиксированы и валюта тоже. Проблемы возникают, когда ЦБ поднимает ставку, и на рынке появляются более привлекательные облигации с более высоким процентом, а у вас — старые с низким. Вы хотите их продать, чтобы купить новые, но проблема в том, что ваши еще и в цене продажи потеряли, так как все уже хотят «новые», а «старые» никто покупать (в том числе у вас) не хочет. Здесь мы вспоминаем, что облигации надо покупать с расчетом, что они у вас пробудут до конца срока, так что вы получите заранее известную прибыль.
Так вот плавающий купон — это когда доходность привязана к какой-нибудь макроэкономической величине, например, к ключевой ставке. С такой облигацией вам не страшны повышения ключевой ставки — вместе с ней увеличится процент и по вашей облигации. Правда учтите, что он все равно будет ниже, чем по облигациям с фиксированным купоном, так как вы с себя сняли этот риск вместе с дополнительной «премией» за риск.
Рейтинг облигации
Три уровня рейтинга соответствуют уровням вероятности дефолта. Чем выше рейтинг, тем ниже доходность. Если хотите свести риск невозврата к минимуму, берёте облигации с высоким рейтингом (там будут различные гособлигации, облигации крупнейших стабильных компаний). Облигаций с высоким рейтингом достаточно много с доходностью 6-7%. Со средним — 7-9%. С низким — бывают и под 15%, но достаточно много в районе 9-12%.
«Не облагается НДФЛ»
«Не облагается НДФЛ» — это относится к облигациям российских компаний, доходность по которым не превышает ключевую ставку более чем на 5% (подоходный налог с дивидендов можно не платить). Но при этом со следующего года это правило отменяют. Поэтому это уже не очень важный пункт.
Амортизация
Чаще встречаются облигации без амортизации, это означает, что номинал будет выплачен только в конце срока погашения, а в течение этого срока вы будете регулярно получать только проценты (купонные выплаты). Если же облигации с амортизацией, то фактически весь номинал и проценты будут уплачиваться равномерно в течение всего срока погашения.
Оферта
Оферта — это когда по долгосрочным облигациям где-нибудь в середине срока владения вам могут предложить досрочно погасить облигацию (вы вправе отказаться). Если вам требуются наличные, то воспользоваться офертой — это хороший вариант, т.к. вам будет не важна текущая стоимость, за которую можно продать облигации, — вы просто получите номинал. Но большинство облигаций все же без оферты, поэтому подгадывайте, чтобы срок погашения совпадал с вашим моментом, когда нужно обналичить средства.
Субординированность
Субординированность — это означает, что облигация «хуже», чем другие облигации этой компании. В случае дефолта выплаты вы получите в последнюю очередь (после вас будут только акционеры компании). Хорошая новость в том, что таких облигаций почти нет на рынке
Как выплачивается доходность от облигаций?
Выплата дохода по облигациям зависит от ее типа.
Так, по облигациям с фиксированной ставкой процента доход выплачивается в виде обозначенного процента в определенный промежуток (например, ежегодно, ежеквартально). Например, вы купили облигацию номиналом 1000 р. с годовой ставкой 8% на срок 5 лет. Очевидно, что ежегодный доход составит 80 р., а по истечении срока облигации, вы получите 400 р.
Облигации с плавающей ставкой привязаны к определенным финансовым показателям. Например, к ставке рефинансирования. При изменении данного показателя меняется и доходность по облигации. Например, вы купили облигацию номиналом на 1000 р. на три года, процент по которой равняется ставке рефинансирования +1%. Ставка рефинансирования менялась следующим образом: 1 год — 6%, 2 год — 7%, 3 год — 8%. Таким образом, доход по такой облигации составит 70+80+90=240 р.
Различают и облигации смешанного типа, по которым часть дохода выплачивается по фиксированной, другая — по плавающей ставке.
Другим видом облигаций с точки зрения выплаты доходности являются дисконтные облигации. По ним нет процентной ставки, а доход формируется за счет дисконта (ценовой разницы). Например, эмитент выпускает облигацию номиналом 2000 р., а продает их по 1000 р. Таким образом, ваша доходность при продаже облигации составит 1000 р.
Как купить облигации
Брокер открывает вам брокерский счет и индивидуальный инвестиционный счет (ИИС). Если хотите, то можно открыть что-то одно: или брокерский счет, или ИИС. Чтобы купить ценные бумаги, вам нужно завести деньги на счет.
Например, в мобильном приложении Ак Барс Трейд от АК БАРС Финанс вы можете купить облигации онлайн.
Облигацию можно продать раньше, чем закончится срок ее действия. В этом случае вы получите свои деньги, владельцем станет другой человек, и уже он продолжит получать купоны.
Помимо комиссий, нужно заплатить налог в 13% с купонов и с дохода, если вы продали облигацию дороже, чем купили. Брокер удержит налог автоматически. По облигациям, которые выпущены до 1 января 2012 года, эмитент, а не брокер.
В случае с облигациями вы можете не только получить доход с купонов или с продажи ценных бумаг, но и сэкономить на налогах. Есть несколько способов.
В ИИС есть два типа вычета: «А» и «Б». Выбрав тип вычета «А», вы можете вернуть налог только с 400 000 ₽, максимальная сумма вычета — 52 000 ₽. Это подходит для инвесторов, которые получают официальный доход. Тип вычета «Б» дает право не платить НДФЛ с прибыли от облигаций.
Вы купили на ИИС в «Ак Барс Финанс» ОФЗ на 1 млн рублей. С суммы 400 000 ₽ вы можете вернуть 13% — 52 000 ₽.
Тип вычета «Б»
Вы открыли ИИС в «Ак Барс Финанс» и купили облигации на 3 млн рублей. За три года вы заработали 900 000 ₽ — это ваша прибыль, с которой не будет удерживаться НДФЛ.
Например, вы купили облигации на 15 млн рублей и через четыре года заработали ещё 15 млн рублей. Это ваша прибыль. Чтобы рассчитать предельную сумму необлагаемого дохода, умножаем четыре года на 3 млн рублей. Получается, что НДФЛ не облагаются 12 млн рублей. Вы заплатите НДФЛ только с 3 млн рублей.
Риски вложения в облигации
Облигации, как и другие финансовые инструменты, имеют риск. Купивший их вкладчик может все потерять. Основные опасности:
- Дефолт. Банкротство эмитента ставит вкладчиков в положение, когда необеспеченные облигации становятся простой бумажкой. В этом случае выигрывают только владельцы обеспеченных облигаций.
- Реструктуризация обязательств. В компании-эмитенте могут измениться условия по облигациям. Но принимаются такие решения только на общем собрании владельцев облигаций.
- Ликвидность. Не все готовы держать облигацию до последнего. Некоторым вкладчикам хочется ее продать по справедливой стоимости. Но будет ли она достаточно высокой, чтобы покрыть расходы инвестора, неизвестно. Может произойти ситуация, когда на рынке не окажется ни одного человека, который захотел бы купить ценную бумагу.
- Инфляция. Этот риск для облигации страшен тем, что доход по ценной бумаге может быть меньше, чем рост цен на продукты и услуги. В этом случае инвестор не приумножает капитал, а теряет часть от него.
- Процентный риск. Облигация с фиксированным процентом может стать менее доходной, нежели аналоги с условиями доходности по среднерыночным ставкам.

Последнюю ситуацию с облигацией стоит разобрать подробнее. Если инвестор приобрел ценную бумагу на 3 года и с доходностью в 10%, то он будет получать фиксированную прибыль независимо от остальных экономических показателей. В это время доходность по облигациям в среднем выросла до 12%. Новые инвесторы, которые купят такие ценные бумаги, окажутся в более выгодной позиции, и продать менее привлекательные облигации уже не получится: они не нужны покупателям.
Этот риск при покупке облигации связан также с ключевой ставкой ЦБ РФ. Если она будет повышаться, то и доходность по рассматриваемым ценным бумагам вырастет. Нужно это, чтобы предлагать более эффективные инвестиционные продукты, нежели в банках. Теперь, когда понятно, что такое облигация, нужно разобраться в местах ее продажи. Также важно понять, как правильно выбрать облигацию.
Что такое рынок облигаций?
Государственные и корпоративные облигации находятся в свободном обращении на, так называемом, вторичном рынке ценных бумаг и процедура их покупки аналогична покупке акций.
На рынке облигаций существуют так называемые эшелоны: первый (голубые фишки), второй и третий эшелоны. Это условное разделение компаний по их размеру, устойчивости, надежности.
Соответственно, доходность облигаций из первого эшелона, так называемых «голубых фишек» (в России это Газпром, Роснефть, Сбербанк и др.), гораздо меньше, чем доходность облигаций второго или третьего эшелона, но и гарантии погашения облигаций (то есть возвращения долга) существенно выше.
Как рассчитать купонный доход?
При выпуске облигаций каждый эмитент приводит формулу расчета купонного дохода. Стандартно она выглядит так:
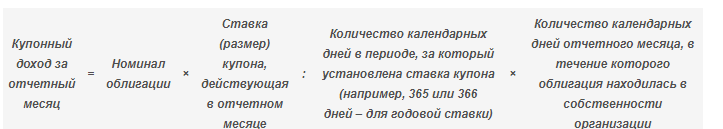
Рассчитаем, какой доход получит владелец облигации номиналом в 10 т.р. и купоном 9% за 1 год.
Купонный доход = 10 000 р.*9% = 900рублей.
Итак, за год доход составит 900 рублей. Поскольку ставка купона ниже СР+5%, то этот доход не подлежит налогообложению.
Примеры облигаций
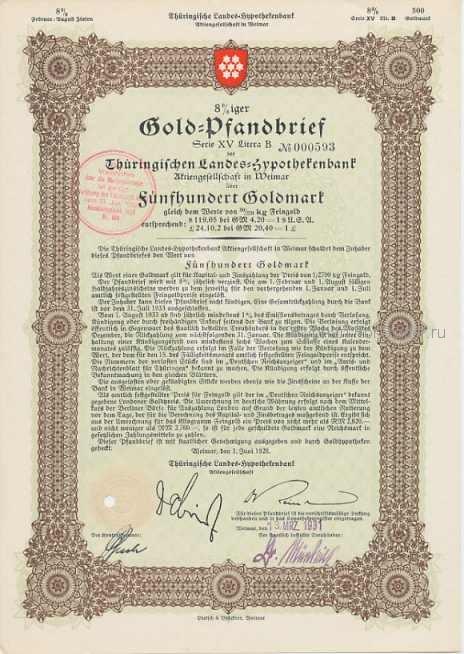
Cтаринная иностранная облигация 1931 года
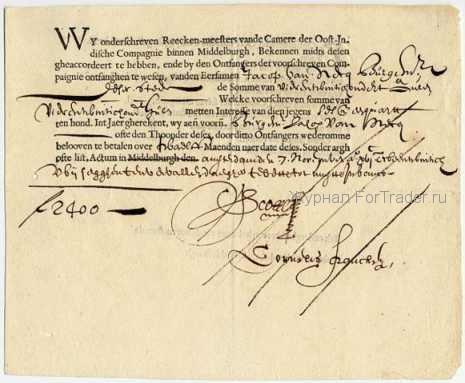
Одна из самых старых найденных облигаций
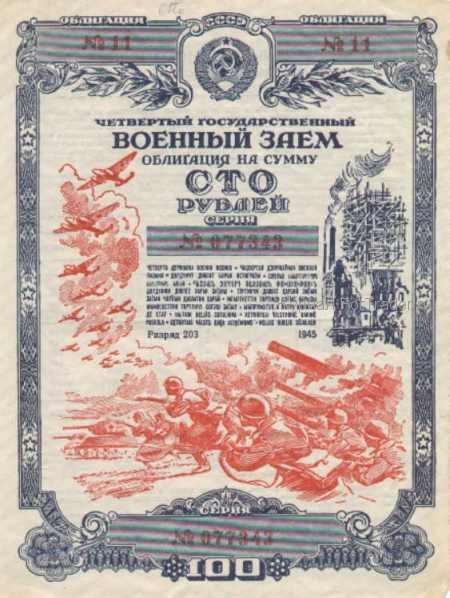
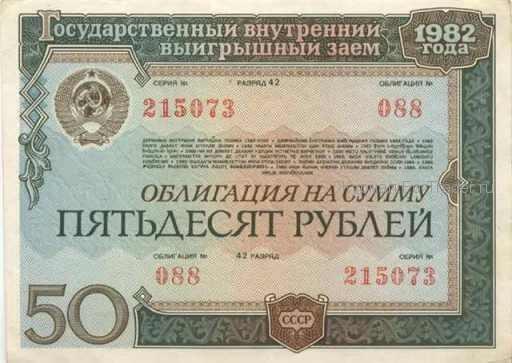
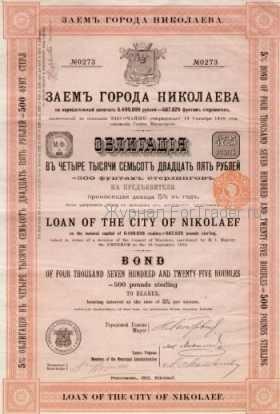
Как видите, существует огромное количество разнообразных облигаций. Более подробно с различными видами старинных облигаций вы можете ознакомиться на сайтах, посвященных нумизматике.
Как понять, сколько денег я получу по облигации, и когда?
Помимо того, что было в фильтрах, есть еще:
✅ Номинал — стоимость облигации, которая будет возвращена в срок погашения и от которой отсчитываются проценты доходности
✅ Величина купона — сумма, которую вы будете получать с одной облигации регулярно
✅ Периодичность выплаты купона — интервал времени, через который повторяется купонная выплата
✅ Дата погашения облигации — дата, когда облигация исчезнет, а вы получите все положенные вам выплаты, в том числе и сам номинал облигации
✅ Дата выплаты купона — просто ближайшая дата регулярной выплаты по облигации (а во вкладке «Купоны» можно увидеть весь график выплат)
Давайте чуть подробнее разберем, что означают параметры «Текущая доходность» и «Доходность к погашению». Сразу обозначу, что понять проще будет, если не учитывать сложные проценты и использовать круглые цифры, простите мне такую небрежность, все ради того, чтобы было понятнее
Вообще-то всё начинается просто с купонной доходности: когда мы говорим, что есть номинал (например 1000 рублей) и годовой процент, пусть 10% (купонная доходность). То есть в год на 1000 рублей будет уплачено еще 100. Предположим, двумя платежами по 50 рублей каждые полгода.
Но ведь облигация находится в свободном обращении, поэтому ее цена зависит от спроса и предложения. Мы уже отмечали, что бывают ситуации, когда одни облигации привлекательнее других. Предположим, что облигация привлекательная (спрос на неё большой) и поэтому стоит не 1000, а 1050 рублей, то есть дороже номинала. Если вы её купите, в течение года обладания облигацией вы получите два раза по 50 рублей (всего 100 рублей годовых). Итого заплатили вы 1050 р., а получили в качестве процентов 100 р. Так прибыль получилась 100/1050=9.5% годовых — это ваша текущая доходность.
А купонная доходность при этом 10% Текущая доходность для «привлекательных» облигаций ниже купонной доходности, а для непривлекательных — выше.☝
❓А что если срок погашения облигации 2 года, и вы планируете его дождаться? В таком случае через 2 года вы получите 200 рублей в качестве процентов + 1000 рублей (всего 1200 рублей), а заплатили вы 1050 рублей. Так за 2 года вы заработали 1200-1050=150 рублей. А значит, за каждый год вы заработали в среднем по 75 рублей, которые при делении на затраты (1050 рублей) дают примерно 7% годовых. Это ваша доходность к погашению — то есть реальная доходность в % годовых, если купите облигацию прямо сейчас и будете держать до конца её срока погашения.
Эти расчеты не являются точными, но дают понять, «где деньги».
✅ Если берете облигацию на долгий срок, купонная доходность будет не сильно корректироваться высокой (относительно номинала) стоимостью облигации, а вот на коротком сроке — высокая стоимость может съесть существенную часть прибыли.
✅ С другой стороны, если берем облигации, зная что будем ждать погашения, — достаточно посмотреть на «доходность к погашению», и нам сразу понятно, насколько наше вложение выгодное, так как в нём уже учтена высокая или низкая стоимость самой облигации.
Отличие облигаций от других инструментов
Важно понимать, что в отличие от банковских депозитов, облигации не попадают под систему страхования вкладов. Таким образом, гарантом выступает только сам эмитент.
С другой стороны, как это всегда и бывает в финансах, уровень риска отражается на доходности. Для федеральных облигаций она должна быть ниже, чем по вкладам в банк. А по корпоративным — выше, причем значительно.
Что лучше покупать: акции или облигации?
Одни считают, что прибыль от акций существеннее, другие предпочитают приобретать облигации. Единого мнения здесь нет и не будет. У каждого инвестора есть свой портфель, и он сам выбирается соотношение бумаг в нем. Если преобладают акции, то это агрессивный инвестор, если облигации, то – консервативный. Облигация дает стабильный, но не высокий доход, поэтому она считается инструментом с гарантированной доходностью. Акция может принести доход, а можно и потерять свои деньги. Исходя из этого, стоит распределить капитал так, чтобы доходность в целом покрыла возможные потери.
- https://www.profvest.com/2021/01/obligaciya-chto-eto.html?m=1
- https://zen.yandex.ru/media/investor100/prosto-o-slojnom-chto-takoe-obligacii-i-zachem-oni-nujny-5be9587f59943500aea98ed1
- https://bankiros.ru/wiki/term/obligacii
- https://life.akbars.ru/kak-zarabotat-na-obligaciyah
- https://vse-dengy.ru/upravlenie-finansami/aktsii/obligatsii-prostyimi-slovami.html
- https://vc.ru/finance/180546-chto-takoe-obligacii-prostymi-slovami-dlya-novichkov-v-investiciyah
- https://fortrader.org/stockmarket/fondovyj-rynok-nachalo/obligaciya.html